1. O que muda no novo App BB
2. Meu Assistente BB: o que o assistente de IA faz
3. Hiperpersonalização: como o aplicativo se adapta ao cliente
4. O lançamento dentro da estratégia digital do Banco do Brasil
5. Em que degrau de autonomia o assistente do BB se encaixa
6. Quanto os bancos investem para sustentar lançamentos como este
7. O que separa o anúncio da operação
8. Conclusão: O que observar nos próximos meses
O Banco do Brasil começou a liberar em 24 de agosto de 2026 uma nova versão do seu aplicativo, com um assistente de inteligência artificial (IA) como principal novidade. Chamado de Meu Assistente BB, o recurso permite que o cliente execute operações e tire dúvidas em linguagem natural, por texto ou voz. A liberação é gradual e deve alcançar toda a base de correntistas até o fim de setembro.
O lançamento reforça um movimento já em curso no setor, em que a inteligência artificial nos bancos deixou de ser piloto e virou infraestrutura. No dia seguinte ao anúncio, na Febraban Tech 2026, o banco apresentou a mesma versão sob o nome App 5.0 e divulgou o número que dimensiona a mudança.
Este artigo detalha o que foi anunciado, o que o assistente faz, como funciona a hiperpersonalização e onde o lançamento se posiciona no estágio de maturidade do setor bancário brasileiro.
A nova versão reorganiza os menus e a tela inicial e reúne cinco frentes anunciadas pelo banco: assistente digital com interação por texto e voz, recomendações de produtos e conteúdos por perfil, a área Meu BB com informações e benefícios personalizados, novos recursos de acessibilidade e melhorias de desempenho e estabilidade.
A liberação começou na segunda-feira, 24 de agosto, e avança de forma gradual no Android e no iOS. A previsão do banco é que 100% dos correntistas estejam no novo aplicativo até o fim de setembro de 2026, conforme o público é ampliado nas lojas de aplicativos.
O desenvolvimento antecedeu o anúncio em semanas. A versão foi construída a partir de pesquisas com clientes e não clientes, estudos de percepção de marca, análises comparativas de mercado e testes de usabilidade ao longo do processo. Segundo Tarciana Medeiros, presidente do banco, o aplicativo partiu da "escuta ativa dos nossos clientes e funcionários".
Um ponto relevante para quem já usa o app: o modelo de menus continua disponível. Os fluxos conversacionais entram como alternativa de acesso aos serviços, não como substituição da estrutura anterior.
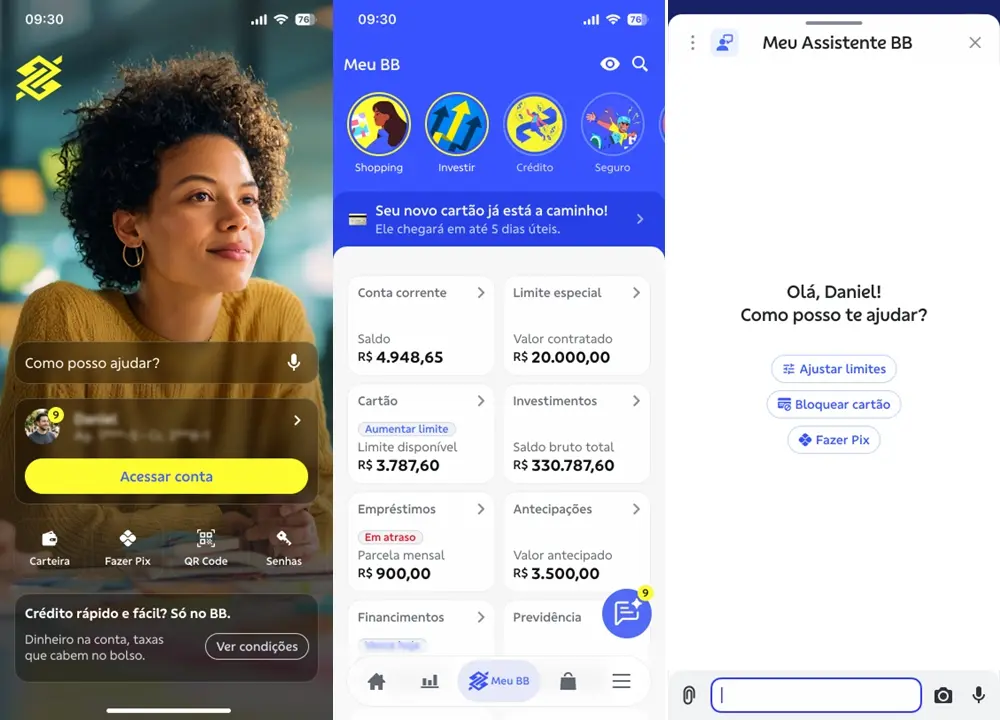
O Meu Assistente BB é o assistente de inteligência artificial conversacional do aplicativo do Banco do Brasil, lançado em 24 de agosto de 2026. Ele recebe pedidos em linguagem natural, por texto ou por voz, e executa operações bancárias que antes exigiam percorrer uma sequência de telas. Também responde dúvidas sobre produtos e serviços do banco e orienta o cliente em procedimentos específicos.
Entre os exemplos citados pela instituição estão fazer um Pix, bloquear um cartão de crédito e ajustar limites, operações que pela via convencional exigem vários passos até a conclusão.
O número que qualifica o alcance do recurso veio na Febraban Tech 2026: 80% das transações mais usadas pelos clientes já estão disponíveis no modelo conversacional, por chat ou comandos diretos (Times Brasil, 2026). A informação é de Marisa Reghini, vice-presidente de Negócios e Tecnologia.
Segundo a executiva, a IA não substitui o trabalho humano e opera como camada complementar aos canais existentes, incluindo WhatsApp e agências físicas. O banco está presente em 94% dos municípios brasileiros, o que obriga a mesma ferramenta a atender perfis de cliente muito distintos.
A diferença técnica em relação aos assistentes virtuais anteriores está no tipo de tarefa que cada um resolve. Chatbots de árvore de decisão respondiam perguntas frequentes e encaminhavam o resto ao atendimento humano. Um assistente com IA generativa interpreta a intenção de um pedido mal formulado e conclui a transação dentro da própria conversa.
A segunda frente do lançamento é a hiperpersonalização, termo usado pelo banco para descrever a adaptação da experiência às características individuais e ao comportamento de uso de cada cliente. Na prática, muda o que o usuário encontra ao abrir o aplicativo.
Os componentes anunciados incluem reorganização automática da página inicial, recomendação de widgets e atalhos, conteúdos e comunicações ajustados ao contexto do cliente, sugestões de produtos e serviços e a área Meu BB, que concentra informações e benefícios personalizados. Quem preferir manter o controle pode organizar a interface manualmente.
O banco descreve a inteligência artificial como habilitadora da experiência digital, com quatro funções declaradas: compreender contexto, apoiar interações conversacionais, recomendar soluções e simplificar o uso dos canais digitais. É a camada que atua sem se apresentar como assistente.
Aqui aparece o modelo de negócio por trás do lançamento. Personalizar a tela inicial é decidir o que cada cliente vê primeiro, e o aplicativo passa a operar como canal de relacionamento e distribuição de produtos, não apenas de transação. Sustentar isso na base de 90 milhões de correntistas depende da qualidade dos dados e da integração entre sistemas.
O novo app não é um projeto isolado, mas sim parte da execução do plano que o banco apresentou em abril, no BB Day 2026, quando anunciou a meta de chegar a 54 milhões de clientes digitais ativos até 2030, partindo dos 36 milhões atuais, em uma base total de 90 milhões de correntistas.
A personalização tem custo declarado. A plataforma de CRM que sustenta a adaptação por perfil recebe R$ 600 milhões ao longo de três anos, e os segmentos de alta renda foram definidos como primeiros casos de uso.
A frente de capacitação corre em paralelo. O banco criou a Academia IA para levar o tema além dos times de tecnologia: em 2024, 24 mil dos 88 mil funcionários se inscreveram voluntariamente. A segunda edição, voltada à IA generativa, reúne 36 mil pessoas em treinamento em 2026.
O atendimento remoto também se expande. As agências digitais devem sair de 100 para 500 unidades até o fim de 2026, ampliando alcance sem abertura de pontos físicos, enquanto 93% das agências tradicionais foram modernizadas no início do ano.
As aplicações de inteligência artificial nos bancos podem ser lidas como uma escada de autonomia crescente. Cada degrau entrega mais valor e exige mais fundação por baixo, em dados, integração e governança. Esse é um dos eixos de análise do AI for Banking 2026, estudo do Distrito em parceria com a Stark Infra. Confira o esquema abaixo:
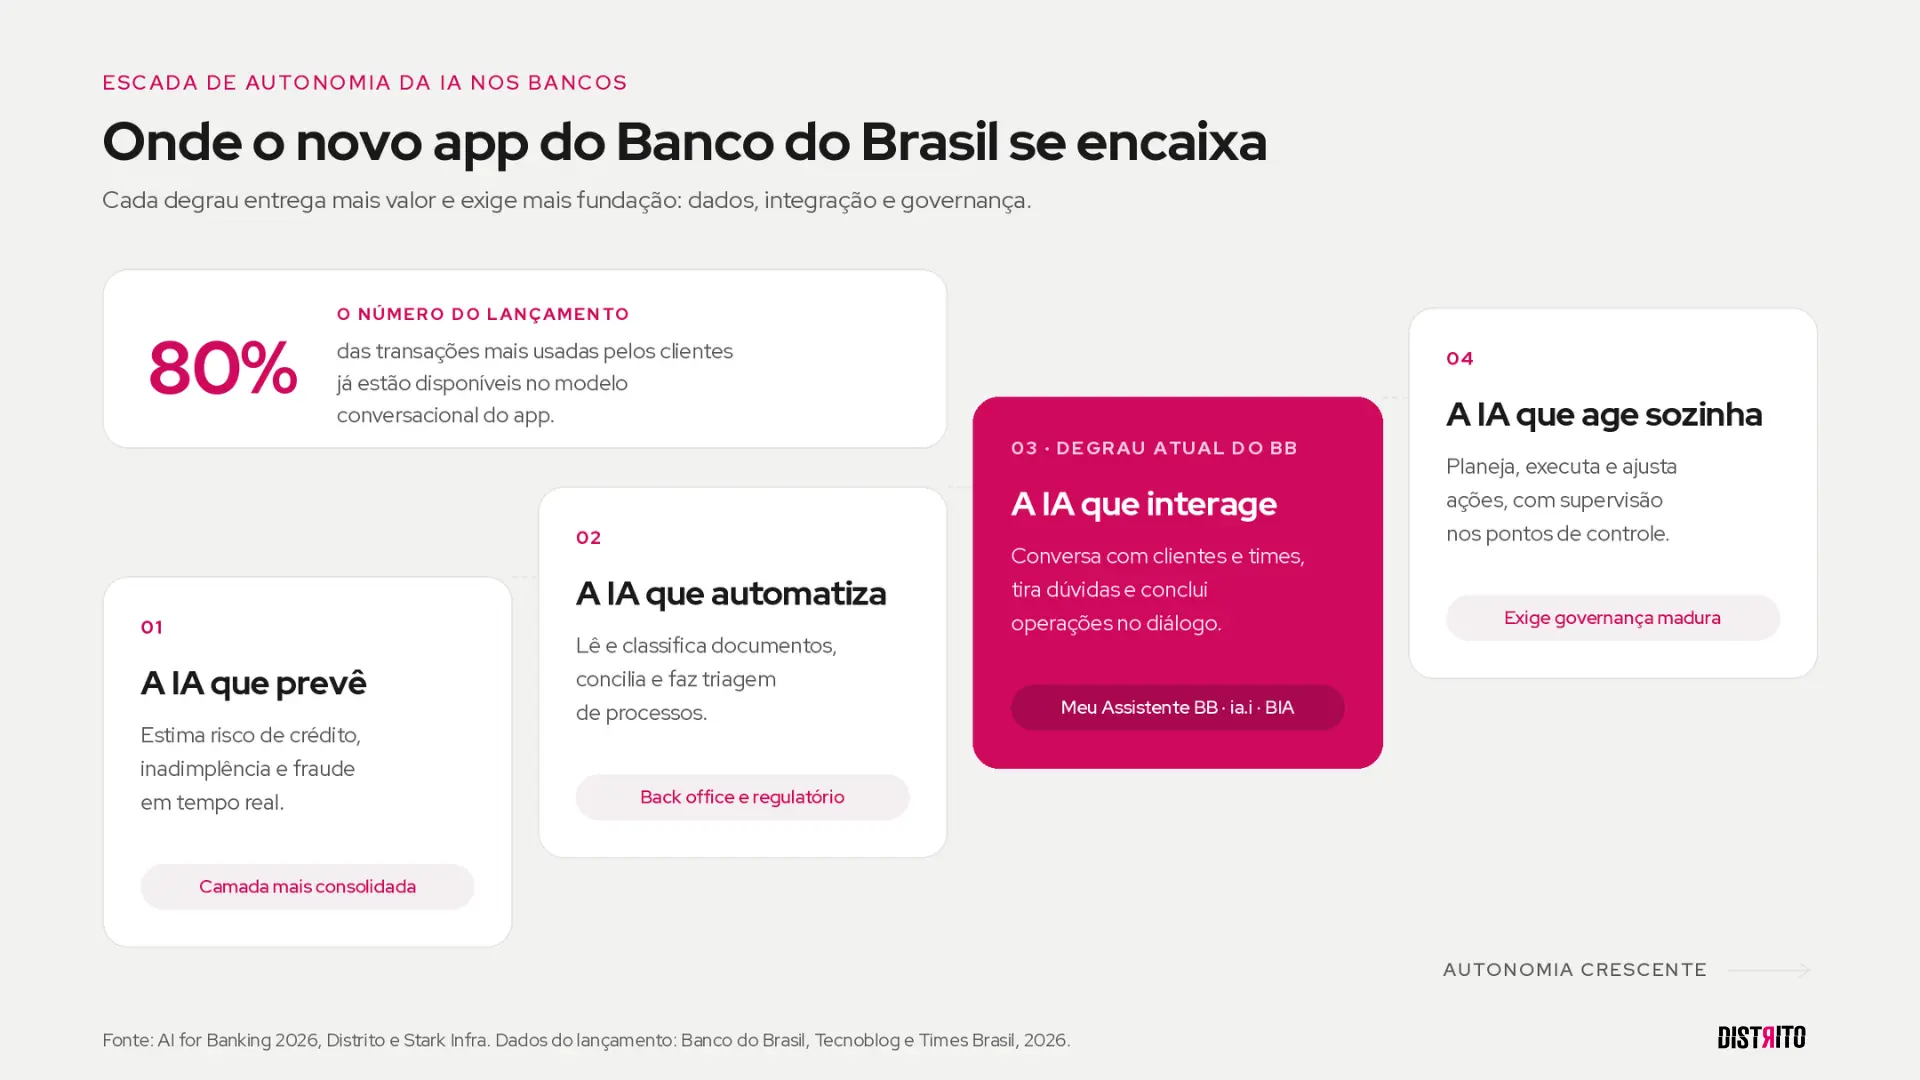
O Meu Assistente BB se encaixa no terceiro degrau. É o mesmo território em que o Itaú posicionou a ia.i e em que o Bradesco opera a BIA, que já acumula 3 bilhões de interações e resolve 90% das demandas recebidas. Não é o degrau mais autônomo da escada, mas é o mais visível, porque acontece na tela do cliente.
A distância até o quarto degrau é qualitativa, não gradual. Um assistente que conclui um Pix a pedido do cliente ainda responde a um comando, enquanto um agente de IA que opera em produção antecipa a necessidade, propõe a ação e responde por ela.
A distinção, portanto, indica o que vem depois: quando 80% das operações mais frequentes passam por uma interface conversacional, o banco constrói exatamente a base de contexto e de confiança do usuário que a próxima etapa exige.
O aplicativo é a camada que o cliente vê, mas o custo real está embaixo dela. Os bancos brasileiros devem investir R$ 50,4 bilhões em tecnologia em 2026, alta de 8% sobre 2025 (Pesquisa Febraban de Tecnologia Bancária, 2026). Em cinco anos, esse orçamento cresceu 58%.
A composição explica por que lançamentos como o do Banco do Brasil aparecem agora, e não antes. A linha específica de IA somou R$ 826 milhões em 2025, alta de 39% sobre os R$ 596 milhões de 2024. No mesmo período, cloud e modernização levaram R$ 3,9 bilhões, quase cinco vezes mais.
Antes de comprar mais inteligência artificial, o setor está pagando a conta de dados, nuvem e integração, que é o que torna a IA utilizável em escala. Os R$ 600 milhões do BB em CRM seguem a mesma lógica: infraestrutura de contexto antes de interface.
O timing do anúncio também tem explicação estrutural. O celular concentra 78% das transações bancárias no Brasil, dentro dos 83% feitos por canais digitais. Quando o app é o banco para a maior parte da base, mexer na interface principal é mexer no produto inteiro.
Há um segundo nível nessa leitura. A transformação digital escalou o canal, tirando o atendimento do balcão e colocando a conta no aplicativo. O que está em curso agora é diferente: a passagem da transformação digital para a transformação cognitiva, em que a IA escala o julgamento, interpreta contexto e trata a exceção que fugia do script.
O contraste mais útil para quem decide é entre a vitrine e a média do setor. Enquanto os grandes bancos lançam assistentes, cerca de 60% das instituições financeiras brasileiras ainda estão em fases iniciais de adoção de inteligência artificial (Pesquisa Febraban de Tecnologia Bancária, 2026). A tecnologia está disponível para todos, a capacidade de operá-la não.
Os dados de governança mostram onde a diferença se forma. Apenas 12% dos diretores de risco descrevem seus arcabouços de governança de IA como altamente desenvolvidos (Distrito, AI for Banking, 2026).
A consequência aparece na frequência com a qual projetos são suspensos. Mais de 40% das iniciativas de IA agêntica devem ser canceladas até o fim de 2027, por custos crescentes, valor de negócio pouco claro ou controles de risco inadequados (Gartner, 2025).
Isso levanta uma questão mais fundamental sobre lançamentos de IA em banking: o que se anuncia é a interface, o que se testa é a fundação. Um assistente que resolve 80% das operações frequentes só sustenta essa promessa se os dados por trás estiverem organizados, os sistemas integrados e a governança definida antes da entrega, não depois.
Em suma, O novo app do Banco do Brasil com IA é um marco de adoção, não de maturidade. Ele mostra que a inteligência artificial saiu da área de inovação e chegou ao produto principal do maior banco público do país, com um número verificável por trás. E confirma que, no setor financeiro brasileiro, a discussão sobre adotar IA já terminou.
O que fica em aberto é a execução, e há marcos concretos para acompanhar. O primeiro é o cronograma: se a liberação para 100% da base se confirma até o fim de setembro. O segundo é o comportamento do assistente fora da demonstração, com volume real de transações e clientes de perfis muito diferentes.
O terceiro é o que o banco não anunciou. Não há indicação pública de qual é a taxa de resolução do assistente sem transbordo para atendimento humano, nem de como as respostas são auditadas quando envolvem produto financeiro. São justamente as métricas que separam um lançamento bem-sucedido de um piloto ampliado.
Para quem decide em uma instituição financeira, a lição prática do movimento do Banco do Brasil em IA é a ordem das decisões: fundação antes de autonomia, governança antes de delegação. Acesse o AI for Banking 2026 e veja, nas mais de 60 páginas do Volume 1, onde a IA já opera nos bancos, o que cada degrau de autonomia exige e por que a fundação decide o resultado. É gratuito.